

En 2026, la gestion de son logement passe inévitablement par une souscription à une assurance habitation multirisques. Ce contrat, incontournable pour la protection des biens et des personnes, se présente comme une solution complète. Pourtant, loin d’être un sésame universel, il recèle des limites imposées tant par les textes législatifs que par les pratiques des assureurs. La capacité à comprendre précisément ce qui est garanti, ce qui est plafonné ou exclu, est essentielle pour éviter les déconvenues lors d’un sinistre. Incendie, vol, dégât des eaux, responsabilité civile : chaque garantie joue un rôle crucial mais aussi un rôle encadré par des règles, parfois complexes. Cette analyse détaillée dévoile les contours effectifs d’un contrat multirisques habitation, mettant en lumière l’équilibre entre la promesse d’une couverture étendue et les contraintes réelles qui l’accompagnent.
Ce panorama approfondi s’attarde sur les clauses réglementaires, les plafonds d’indemnisation, l’application de la vétusté ainsi que sur la spécificité de certaines garanties comme la catastrophe naturelle ou la responsabilité civile. L’impact des exclusions légales et des biens non assurés par défaut enrichit cette exploration, indispensable pour une bonne maîtrise de son contrat. Par ailleurs, il sera montré comment les évolutions réglementaires récentes, notamment la hausse de la surprime catastrophes naturelles et leurs implications en 2026, influent sur le principe même de protection. À travers ces éléments, tout détenteur d’une multirisque habitation trouvera des clés pour ajuster ses options en accord avec sa situation réelle, optimisant ainsi son rapport bénéfice-risque.
Le socle fondamental des garanties d’une assurance habitation multirisques
Un contrat d’assurance habitation multirisques ne s’improvise pas. Depuis plusieurs décennies, il s’articule autour d’un noyau dur de garanties obligatoires qui assurent la protection contre les risques majeurs. L’incendie, les dégâts des eaux, le vol et le vandalisme, la responsabilité civile vie privée et la couverture des catastrophes naturelles constituent le quinté indispensable. Ces garanties sont aussi encadrées par la loi, notamment par le Code des assurances, garantissant un minimum de protection aux assurés.
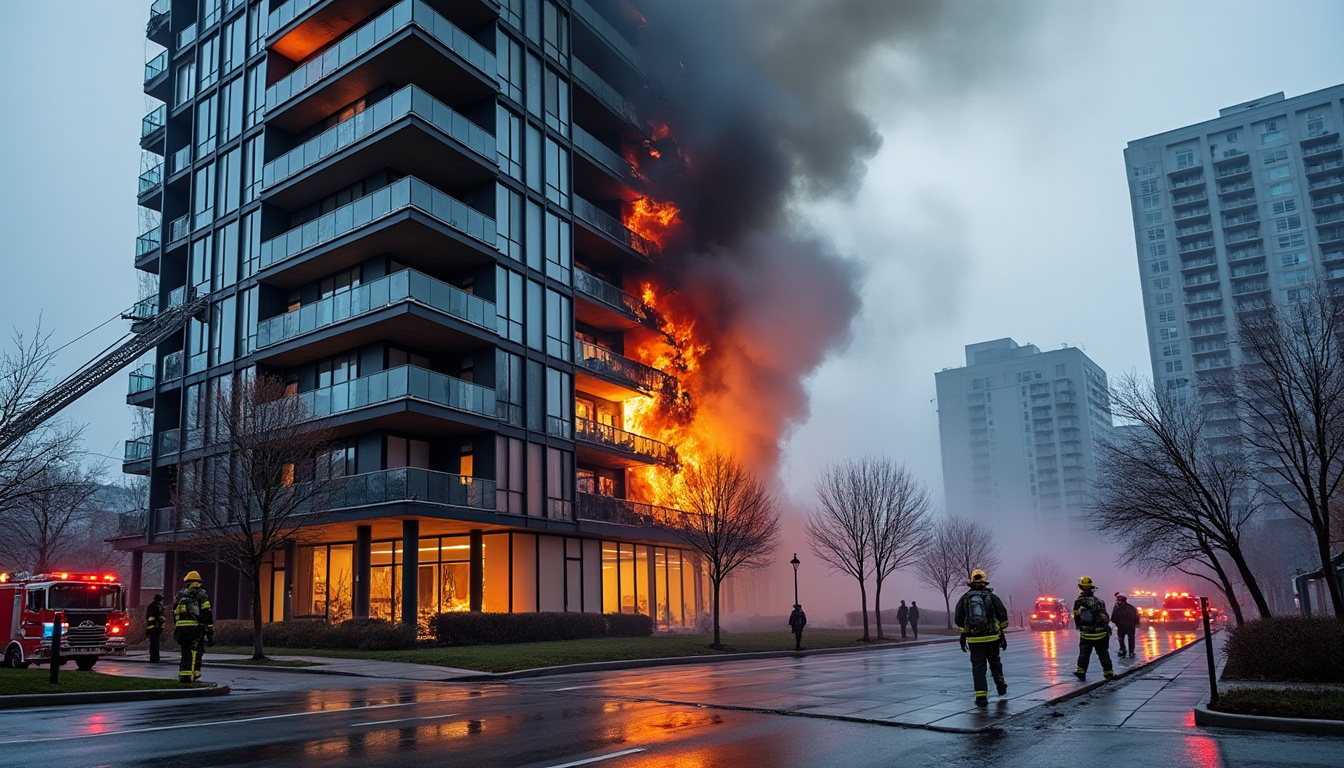
Par exemple, la garantie incendie couvre tout dommage matériel causé par un feu accidentel. Cette prise en charge peut aller de la réparation de la structure incendiée à la réfection des biens mobiliers touchés. Elle protège aussi contre les conséquences indirectes comme l’extinction du feu ou le nettoyage après sinistre. De même, les dégâts des eaux, très fréquents dans les logements, sont assurés, couvrant aussi bien les ruptures de canalisations que les infiltrations accidentelles. Cette garantie présente un enjeu crucial : le coût moyen des sinistres liés à l’eau ne cesse d’augmenter ces dernières années.
Le vol et le vandalisme, souvent redoutés, bénéficient également d’une couverture, sous réserve toutefois de respecter les clauses contractuelles, telles que la déclaration rapide du sinistre et la mise en place de dispositifs de sécurité adéquats. Quant à la responsabilité civile, elle répond à l’obligation légale de réparation des dommages causés à autrui, couvrant les dégâts matériels et corporels pour lesquels l’assuré serait juridiquement responsable. Le socle final est la garantie catastrophe naturelle, encadrée par les crises climatiques qui font rage en 2026. Bien que systématiquement incluse, son activation est conditionnée par des procédures administratives rigoureuses.
Ces garanties de base peuvent souvent être complétées par des options additionnelles : protection juridique, assistance dépannage, bris de glace, garantie des objets de valeur. Leur choix permet d’adapter le contrat à ses besoins personnels, notamment selon le type de logement ou la localisation géographique.
Un exemple concret d’application
Imaginons un appartement parisien gravement endommagé par un incendie dans un immeuble voisin. La garantie incendie du contrat multirisques de l’assuré interviendra pour compenser les pertes matérielles, tandis que la responsabilité civile pourra couvrir les dommages causés à d’autres résidents si un défaut sur son installation a contribué à la propagation du feu. Les démarches spécifiques à un incendie doivent être rigoureuses et respectées pour sécuriser l’indemnisation à laquelle il a droit. Ce cas souligne aussi la nécessité d’une assurance multirisque capable de réunir plusieurs protections en un seul contrat, simplifiant ainsi la gestion et la prise en charge des sinistres.
Les limites légales et contractuelles encadrant une assurance multirisques habitation
Si la promesse d’une couverture « multirisque » semble séduisante, une lecture attentive des clauses révèle rapidement un cadre restrictif. La loi, en particulier les articles L113-1 et L112-4 du Code des assurances, oblige à une rédaction claire des exclusions, qui doivent être à la fois « formelles et limitées ». Autrement dit, un assureur peut refuser une indemnisation uniquement si le sinistre correspond à une exclusion parfaitement identifiable et compréhensible au préalable.
Cette législation protège non seulement la transparence, mais aussi le titulaire du contrat contre des refus abusifs ou imprévus. Par exemple, les dommages intentionnels causés par l’assuré ne sont jamais pris en charge. Par ailleurs, certains biens sont expressément exclus ou plafonnés : objets de valeur, espèces, matériel professionnel, véhicules motorisés. Ces exclusions, loin d’être anecdotiques, peuvent avoir des impacts majeurs selon la composition du patrimoine du ménage.
Les biens professionnels utilisés à domicile ne sont assurés que sous réserve d’une déclaration spécifique. Une entreprise implantée dans le logement ou du matériel de bureau, par exemple, requiert une extension ou un contrat dédié. De même, les dépendances non déclarées, comme un garage non mentionné, peuvent ne pas être couvertes en cas de sinistre, faisant perdre une partie de la protection s’attendant à la simple existence d’un bâti. Enfin, les véhicules, notamment les scooters et motos, demeurent couverts par une assurance distincte, ce que rappelle régulièrement le guide des assurances scooter 125 en 2026, reliant la protection habitation et automobile dans une complémentarité nécessaire.
La garantie responsabilité civile habitation est elle-même assortie de limitations, notamment vis-à-vis des activités professionnelles exercées à domicile ou des animaux de compagnie. Le non-respect de la déclaration de ces éléments peut entraîner un refus de prise en charge en cas de sinistre.
Les conséquences pratiques d’une exclusion mal comprise
Un assuré n’étant pas vigilant peut subir un refus d’indemnisation sur un poste majeur. Par exemple, un intervalle important de vétusté non compensé peut réduire drastiquement le montant reçu. Un sous-locataire non déclaré provoque aussi une exclusion fréquente de garantie.
Plafonds d’indemnisation et application de la vétusté dans les contrats multirisques
Un autre pilier fondamental du fonctionnement de l’assurance habitation multirisques concerne l’indemnisation effective accordée après un sinistre. Ce principe indemnitaire, encadré par l’article L121-1 du Code des assurances, signifie que l’assureur ne rembourse jamais au-delà de la valeur réelle du bien endommagé au moment du sinistre. Cette valeur est calculée en tenant compte non seulement du coût d’achat initial mais aussi de la vétusté, soit la dépréciation due à l’âge et à l’usure.
La vétusté, bien qu’injuste pour certains assurés, est un mécanisme normalisé visant à assurer l’équité tant pour l’assureur que pour l’assuré. Par exemple, un canapé acheté 1000 euros et utilisé depuis quatre ans pourrait voir sa valeur indemnisée se réduire autour de 600 euros, si un taux de vieillissement annuel de 10 % est appliqué par le contrat. Ce taux peut différer selon le type de bien :
| Type de bien | Taux de vétusté indicatif | Valeur estimée après dépréciation (base 1000€) |
|---|---|---|
| Mobilier courant | 10 % par an, plafonné à 80 % | 600 € après 4 ans |
| Appareils électroniques | 25 % par an, plafonné à 80 % | 250 € après 3 ans |
| Immobilier (gros œuvre) | Environ 1 % par an | 800 € après 20 ans |
Certains contrats, telle l’offre innovante de Cardif en 2026, proposent une indemnisation à valeur à neuf pour les biens de moins de 5 000 euros, sans prélèvement de vétusté. Cette innovation rend l’offre particulièrement attractive pour les assurés soucieux de préserver une indemnisation intégrale pour leurs biens courants, facilitant ainsi le remplacement.
Il est important de noter que les objets d’une valeur supérieure à 5 000 euros doivent obligatoirement être déclarés pour bénéficier d’une indemnisation adaptée. Cette obligation évite que l’assuré soit limitativement couvert par le plafond général du contrat et bénéficie d’une protection conforme à la valeur réelle.
Calculateur d’indemnisation assurance habitation
Indiquez la valeur de votre bien et son ancienneté en années pour calculer sa valeur d’indemnisation avec vétusté.
Garanties spécifiques : catastrophe naturelle et responsabilité civile habitation
Dans un environnement climatique devenu particulièrement instable, la garantie catastrophe naturelle prend une place centrale. Introduite par la loi du 13 juillet 1982, elle est désormais intégrée automatiquement dans tous les contrats multirisques habitation. Cependant, son activation dépend de conditions strictes qui peuvent décevoir certains assurés.
Pour déclencher l’indemnisation, l’événement doit être officiellement reconnu par un arrêté interministériel publié au Journal officiel, ce qui implique une procédure parfois longue entre la survenue du sinistre et son remboursement. L’assuré doit déclarer son sinistre dans un délai de 30 jours après la publication. Si la reconnaissance n’a pas lieu, il ne pourra pas bénéficier de cette garantie, même si les dommages matériels sont avérés. Par ailleurs, la franchise administrative reste applicable, et le coût de la surprime, passée de 12 % à 20 % en 2025, impacte la cotisation annuelle.
La responsabilité civile habitation constitue une autre garantie cruciale, couvrant les dommages causés involontairement à un tiers. Néanmoins, les exclusions sont nombreuses. Les actes volontaires, les délits ou les activités professionnelles non déclarées ne sont pas assurés. La protection juridique, souvent proposée en option, vient renforcer cette couverture en assistant l’assuré dans ses démarches amiables ou juridiques.
Comment anticiper et gérer les limites de son contrat multirisques ?
Pour éviter les mauvaises surprises, une analyse rigoureuse des conditions générales et particulières du contrat est indispensable. Une comparaison régulière des plafonds d’indemnisation, des franchises et des exclusions prévues permet aux assurés de faire des choix éclairés avant tout sinistre.
Différentes situations doivent particulièrement attirer l’attention :
- La valeur réelle des objets de valeur et leur déclaration précise
- Le statut des dépendances (piscine, garage, abri de jardin) et leur couverture effective
- Les activités professionnelles à domicile ou la location ponctuelle de la résidence principale
- La présence d’animaux, notamment ceux soumis à des réglementations spécifiques
- La durée des absences prolongées, permettant de vérifier les clauses d’inhabitation
Un sinistre bien géré repose aussi sur la connaissance des délais légaux de déclaration : 5 jours ouvrés pour un dégât des eaux ou un incendie, 2 jours pour un vol. Négliger ces délais peut entraîner une réduction voire un refus d’indemnisation. Dans cette optique, le recours à un expert peut s’avérer judicieux pour accompagner la déclaration et évaluer précisément les dommages.
Par ailleurs, les garanties peuvent évoluer avec le temps, demandant des mises à jour régulières du contrat. Un nouvel achat coûteux, un changement d’activité professionnelle ou un déménagement modifient la réalité assurée qu’il est impératif d’actualiser.
Pour approfondir le fonctionnement des contrats en lien avec votre quotidien transport, il est utile d’explorer aussi les offres liées à la mobilité et à l’assurance automobile, domaines où des choix pertinents influent sur le budget global de protection. Des ressources spécialisées notamment sur les tarifs et les meilleures options en 2026 se trouvent dans les guides d’assurance automobile disponibles en ligne.
Quel est le délai légal pour déclarer un sinistre habitation ?
Le délai légal est de cinq jours ouvrés pour les sinistres les plus courants comme les dégâts des eaux ou incendies, et de deux jours pour un vol, sous peine de déchéance de garantie si le retard cause un préjudice à l’assureur.
Puis-je contester une exclusion de garantie ?
Oui, il est possible de contester une exclusion auprès du médiateur de l’assurance si elle ne respecte pas les critères légaux de clarté et de limitation.
Les dommages causés par les enfants sont-ils couverts ?
En principe, la responsabilité civile habitation couvre les dommages causés par les enfants mineurs vivant dans le logement, mais cela peut dépendre des clauses spécifiques du contrat.
Dois-je déclarer une sous-location à mon assureur ?
Oui, la sous-location non déclarée peut entraîner une exclusion de garantie et empêcher l’indemnisation en cas de sinistre.
La garantie catastrophe naturelle est-elle systématiquement activée ?
Non, cette garantie ne s’active qu’après publication d’un arrêté interministériel reconnaissant la catastrophe naturelle, condition essentielle pour être indemnisé.
